从LCD到OLED 三大厂豪掷新工厂,OLED主流化与互联网销售新浪潮
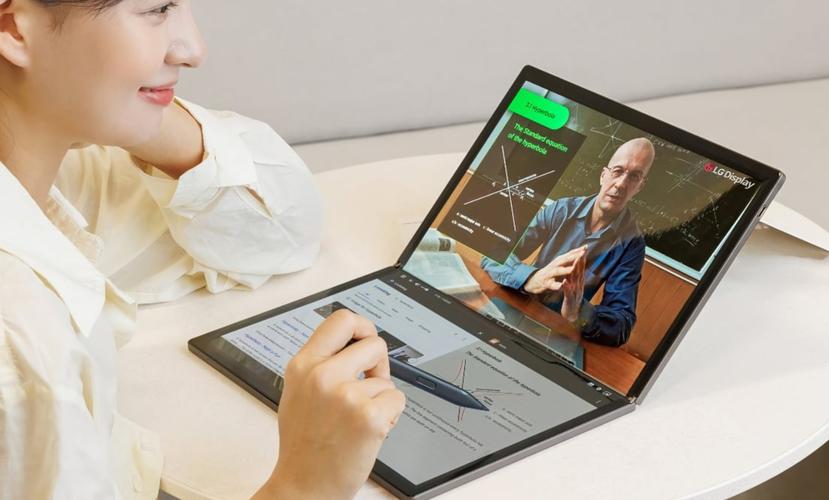
显示技术正经历从LCD向OLED的深刻转型。随着韩系与国内三大面板厂商相继宣布大规模投资OLED新工厂,这一趋势已从高端旗舰蔓延至主流市场,并借助互联网销售渠道加速普及。本文将分析三大厂的投资布局、OLED成为主流的驱动因素,以及互联网销售如何重塑OLED设备的市场格局。
一、三大厂投资新工厂:OLED产能竞赛拉开序幕
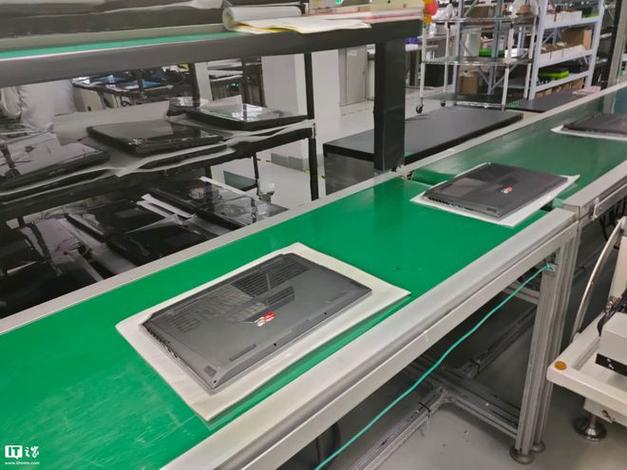
全球显示面板产业正迎来新一轮投资热潮。三星显示、LG Display以及国内龙头京东方(BOE)相继公布OLED新工厂建设计划,总投资额达数百亿美元。三星显示计划在其牙山园区新建第八代OLED生产线,主攻平板电脑和笔记本电脑面板;LG Display则聚焦大尺寸OLED电视面板,扩建坡州工厂产能;京东方则在成都、绵阳等地布局柔性OLED产线,瞄准智能手机和可穿戴设备市场。
这一轮投资的核心逻辑在于:LCD面板价格竞争激烈、利润微薄,而OLED凭借轻薄、柔性、高对比度等优势,附加值显著更高。新工厂的建成将大幅降低OLED生产成本,推动其从高端向中低端设备渗透。
二、OLED将成主流:技术优势与成本下降的双重驱动
OLED取代LCD成为主流已成行业共识。技术层面,OLED无需背光模组,可实现更薄设计、更广色域和近乎无限的对比度,且支持柔性折叠形态,契合智能手机、可穿戴设备及车载显示的创新需求。成本层面,随着新工厂规模效应释放,OLED面板价格正快速下降。据市场研究机构预测,到2025年,OLED在智能手机市场的渗透率将超过50%,在中大尺寸领域也将逐步替代LCD。
政策与环保因素亦助推OLED普及。多地政府将OLED列为战略性新兴产业给予扶持,而OLED的低功耗特性符合节能减排趋势。LCD虽在超大尺寸和低端市场仍有存量空间,但主流地位正被OLED取代。
三、互联网销售:OLED设备走向大众的关键渠道
互联网销售正在加速OLED设备的市场渗透。与传统线下渠道相比,线上平台通过直播带货、内容种草、对比评测等形式,能够直观展示OLED屏幕的色彩优势和形态创新,降低消费者的认知门槛。电商平台的百亿补贴、以旧换新等促销活动,有效拉低了OLED手机的购买门槛,推动其从旗舰机型向两千元价位段下探。
数据佐证了这一趋势:在2023年双十一大促中,OLED屏幕手机的线上销量同比增长超过80%,OLED电视在线上高端市场的占比突破40%。互联网销售不仅压缩了渠道成本,还通过用户评价和社交传播形成口碑效应,进一步放大了OLED的技术红利。
##
从LCD到OLED的过渡已不可逆转。三大厂豪掷新工厂将重塑全球面板产能格局,成本下降与技术迭代将推动OLED成为消费电子市场的主流选择。而互联网销售的蓬勃发展,则为OLED设备提供了高效触达消费者的通路,加速了这一主流化进程。随着产能释放和线上渠道深耕,OLED有望在更多价格段和产品品类中实现对LCD的全面替代。
如若转载,请注明出处:http://www.gxzlbj.com/product/62.html
更新时间:2026-11-21 11:26:50